Что такое стейблкоины
Стейблкоин — это криптовалютный актив, разработанный для поддержания стабильной стоимости относительно определённого базового актива: как правило, фиатной валюты (доллар США, евро), товара (золото, нефть) или корзины активов. В отличие от Bitcoin и Ethereum, стоимость которых определяется рыночным спросом и предложением, стейблкоины используют различные механизмы для минимизации волатильности.
Стейблкоины стали одним из ключевых инструментов криптоэкосистемы: они обеспечивают ликвидность на биржах, служат расчётной единицей в DeFi-протоколах и позволяют пользователям «выходить в кэш» без конвертации в фиат. По состоянию на 2025 год совокупная рыночная капитализация стейблкоинов превышает $230 млрд.
Типы стейблкоинов
Существует четыре принципиально различных механизма поддержания привязки курса. Каждый предлагает разный баланс между надёжностью, децентрализацией и капиталоэффективностью.
1. Фиатно-обеспеченные стейблкоины
Наиболее распространённый тип. Эмитент хранит резервы в фиатной валюте (или эквивалентных инструментах — гособлигациях, депозитах) в соотношении 1:1 к выпущенным токенам.
| Стейблкоин | Эмитент | Привязка | Сети |
|---|---|---|---|
| USDT | Tether | USD | Ethereum, Tron, BSC, Solana и др. |
| USDC | Circle | USD | Ethereum, Solana, Arbitrum и др. |
| FDUSD | First Digital | USD | Ethereum, BSC |
| EURC | Circle | EUR | Ethereum, Solana |
| XAUT | Tether | 1 тр. унция золота | Ethereum |
Как работает:
- Пользователь вносит $1000 на счёт эмитента
- Эмитент выпускает 1000 токенов USDC
- Резервы хранятся в банке или в краткосрочных гособлигациях
- При погашении токенов эмитент возвращает фиат
Преимущества: Простота, высокая ликвидность, стабильность привязки Недостатки: Централизация, регуляторный риск, зависимость от эмитента
⚠️ Риск контрагента
Фиатно-обеспеченные стейблкоины несут риск контрагента: если эмитент окажется неплатёжеспособным, заморозит активы или нарушит регуляторные требования, держатели могут не получить базовый актив. Всегда проверяйте наличие регулярных аудитов резервов.
2. Крипто-обеспеченные стейблкоины
Выпускаются под залог криптоактивов с избыточным обеспечением (overcollateralization). Поскольку крипто-залог волатилен, залог превышает стоимость выпущенных стейблкоинов — как правило, на 150% и более.
| Стейблкоин | Протокол | Привязка | Тип залога |
|---|---|---|---|
| DAI / USDS | MakerDAO / Sky | USD | ETH, WBTC, RWA и др. |
| LUSD | Liquity | USD | ETH (110% мин.) |
| crvUSD | Curve | USD | ETH, BTC, stETH |
| GHO | Aave | USD | Активы на Aave |
Как работает (на примере DAI):
- Пользователь блокирует ETH в смарт-контракте (vault)
- Протокол выпускает DAI в размере не более ~66% от стоимости залога
- При падении цены ETH: если коэффициент залога опускается ниже порога — ликвидация, залог продаётся для погашения долга
- Для возврата ETH пользователь выплачивает DAI + комиссию протокола (stability fee)
ℹ️ Overcollateralization
Избыточное обеспечение — намеренная неэффективность капитала ради безопасности. Чтобы получить $100 в DAI, нужно заблокировать ETH на сумму ~$150+. Это буфер против резких движений рынка.
3. Алгоритмические стейблкоины
Поддерживают привязку через алгоритмы, управляющие предложением токена. Не имеют прямого обеспечения или имеют частичное.
Механизм ребейсинга — алгоритм автоматически увеличивает или уменьшает количество токенов в кошельках всех держателей для коррекции курса.
Механизм seigniorage — система двух токенов: стейблкоин + управляющий/буферный токен. При росте спроса на стейблкоин выпускаются новые токены, прибыль достаётся держателям управляющего токена; при падении — управляющий токен используется как поглотитель убытков.
⚠️ Критический риск
Алгоритмические стейблкоины без твёрдого обеспечения продемонстрировали системную уязвимость к «смерти спирали». Коллапс UST/LUNA в мае 2022 года уничтожил более $40 млрд капитализации за несколько дней. Сегодня чисто алгоритмические модели без обеспечения считаются крайне высокорисковыми.
4. Частично-обеспеченные (гибридные) стейблкоины
Комбинируют фиатное и алгоритмическое обеспечение. Пример — FRAX: часть обеспечена в USDC, часть поддерживается алгоритмически через токен FXS.
Сравнение типов стейблкоинов
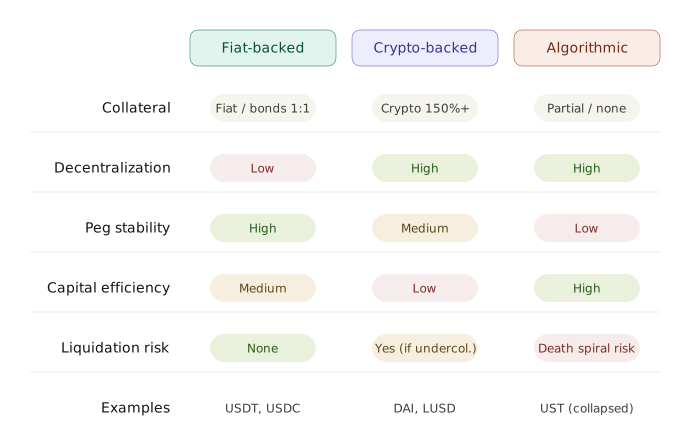
| Параметр | Фиатно-обеспеченные | Крипто-обеспеченные | Алгоритмические |
|---|---|---|---|
| Обеспечение | Фиат / гособлигации | Криптоактивы (>100%) | Частичное / нет |
| Децентрализация | Низкая | Высокая | Высокая |
| Стабильность | Высокая | Средняя | Низкая |
| Капиталоэффективность | Высокая | Низкая | Высокая |
| Риск ликвидации | Нет | Да (при падении залога) | Да (смерть спирали) |
| Цензуроустойчивость | Низкая | Высокая | Высокая |
| Примеры | USDT, USDC | DAI, LUSD | прежний UST |
Механизм поддержания привязки
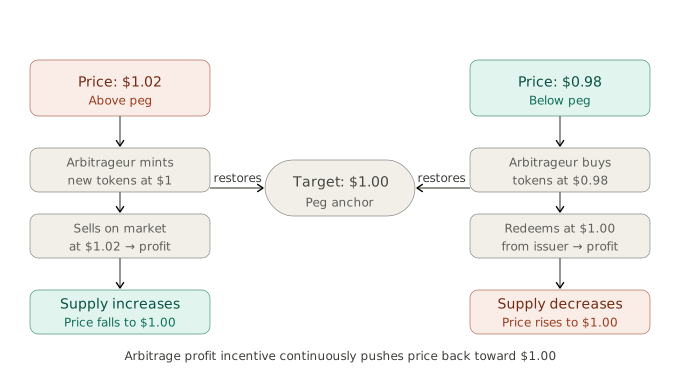
Независимо от типа, каждый стейблкоин использует арбитражные стимулы для возврата к целевой цене.
При цене выше $1 (например, $1.02):
- Фиатно-обеспеченные: эмитент выпускает новые токены, арбитражёры покупают за $1 и продают за $1.02
- Крипто-обеспеченные: пользователи создают новые токены из залога и продают по рыночной цене
При цене ниже $1 (например, $0.98):
- Фиатно-обеспеченные: арбитражёры скупают токены и погашают у эмитента за $1
- Крипто-обеспеченные: дешёвая покупка стейблкоина для погашения долга и освобождения залога
Применение стейблкоинов
На бирже (Cifra X)
На Cifra X стейблкоины выполняют функцию расчётной валюты:
- Торговые пары — большинство криптоактивов котируются относительно USDT или USDC (BTC/USDT, ETH/USDT и т.д.)
- Фиксация прибыли — конвертация в стейблкоин позволяет выйти из волатильной позиции без вывода в фиат
- Депозит и вывод — стейблкоины принимаются к депозиту и выводятся на внешние адреса
- Фьючерсный маржин — USDT используется как маржинальное обеспечение в деривативах
В DeFi
- Ликвидность на DEX — пулы стейблкоин/стейблкоин (Curve) обеспечивают низкопроскальзывающий обмен
- Обеспечение займов — депозит в USDC/DAI для получения кредита в другом активе
- Доходность — предоставление стейблкоинов в протоколы кредитования (lending yield)
- Трансграничные переводы — мгновенная отправка USDT/USDC через Tron или Solana с минимальными комиссиями
Ключевые риски
Риск депеггинга
Депеггинг — потеря стейблкоином целевой привязки. История рынка знает несколько значимых событий:
| Событие | Дата | Масштаб |
|---|---|---|
| Коллапс UST/LUNA | Май 2022 | -99,9%; потери >$40 млрд |
| USDC депеггинг | Март 2023 | -$0.10; восстановился за 48 часов |
| USDT кратковременный депеггинг | Май 2022 | -$0.05; восстановился за несколько часов |
| Iron Finance (TITAN) | Июнь 2021 | Полный коллапс алгоритмической модели |
Регуляторный риск
Стейблкоины находятся в центре регуляторного внимания по всему миру. Ключевые события:
- США — в 2025 году продолжается разработка федерального законодательства о стейблкоинах (GENIUS Act)
- ЕС — регламент MiCA, действующий с 2024 года, ввёл лицензирование эмитентов стейблкоинов
- Заморозка адресов — USDT (Tether) и USDC (Circle) технически могут заморозить любой адрес по запросу регуляторов
🚨 Централизованный контроль
Эмитенты фиатно-обеспеченных стейблкоинов могут заморозить средства на конкретных адресах. Это не гипотетический риск — Tether и Circle неоднократно блокировали адреса по запросам правоохранительных органов. При необходимости высокой цензуроустойчивости рассмотрите децентрализованные альтернативы (DAI, LUSD).
Риск смарт-контрактов
Для крипто-обеспеченных стейблкоинов — уязвимости в коде протокола могут привести к некорректной ликвидации или потере залога.
Риск резервов
Для фиатно-обеспеченных — непрозрачность или неполнота резервов. Исторически Tether подвергался критике за недостаточное раскрытие информации о составе резервов.
Стейблкоины и регулирование
Регулирование стейблкоинов становится одним из приоритетов финансовых регуляторов. Ключевые аспекты:
| Юрисдикция | Статус | Требования |
|---|---|---|
| ЕС (MiCA) | Действует с 2024 г. | Лицензия, резервы 1:1, право на погашение |
| США | Законопроект в разработке | Лицензирование, аудит резервов |
| Гонконг | Лицензирование с 2024 г. | Обязательные резервы, аудит |
| Сингапур (MAS) | Действует с 2023 г. | Лицензия MAS, сегрегация резервов |
ℹ️ Real-World Assets (RWA)
Набирает популярность модель стейблкоинов, обеспеченных реальными активами (RWA) — краткосрочными гособлигациями США. Примеры: USDY (Ondo), USDM (Mountain Protocol). Такие инструменты сочетают стабильность фиата с возможностью получения доходности от казначейских облигаций.
💡Полезный совет
При переводе стейблкоинов между сетями (например, USDT из Ethereum в Tron) обычный перевод не работает — необходимо использовать кросс-чейн мосты или вывести средства через биржу. Отправка ERC-20 токена на TRC-20 адрес приведёт к безвозвратной потере средств.